中國智能手機產(chǎn)業(yè)抱團反對博通收購高通 天源博通事件背后的產(chǎn)業(yè)博弈
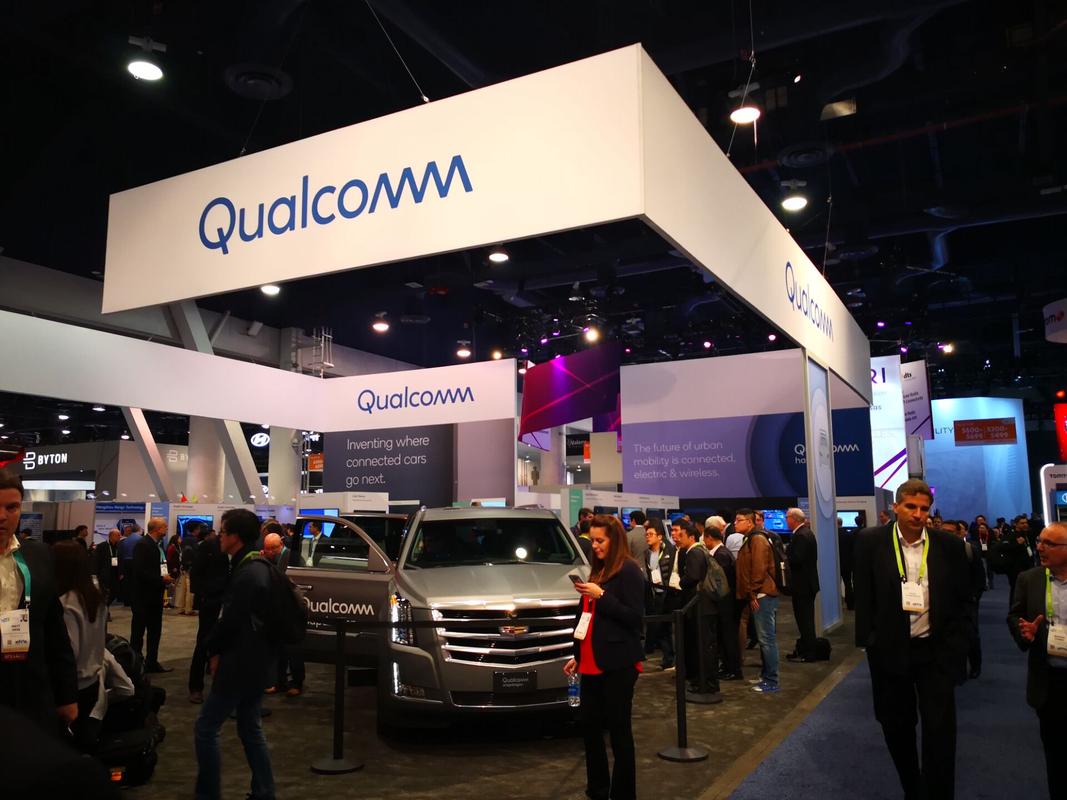
2018年,博通(Broadcom)對高通(Qualcomm)發(fā)起的千億美元惡意收購案,曾震動全球半導體行業(yè)。而在這場收購拉鋸戰(zhàn)中,一個來自中國智能手機產(chǎn)業(yè)的力量意外成為關鍵變量——包括OPPO、vivo、小米、中興等在內的中國手機廠商罕見“抱團”,通過多種渠道表達對該收購案的反對立場。這一事件被業(yè)內稱為“天源博通”博弈的縮影,折射出全球芯片產(chǎn)業(yè)鏈深層的地緣與產(chǎn)業(yè)邏輯。
一、事件背景:博通為何執(zhí)意收購高通
博通對高通的收購要約最早于2017年11月提出,報價約1050億美元,后追加至1170億美元,意在打造全球第三大半導體公司。博通的邏輯清晰:高通在智能手機基帶芯片、專利授權領域擁有不可替代的地位,收購后可整合雙方技術組合,掌握5G時代核心話語權。這一交易自始至終面臨多重阻力——美國政府以國家安全為由審查、高通管理層堅決抵制,以及來自下游客戶的集體擔憂。
二、中國手機廠商為何“抱團”反對
中國智能手機廠商是全球高通芯片的最大采購群體之一。高通的驍龍系列芯片長期是國產(chǎn)旗艦機的核心配置,同時高通通過專利授權模式與眾多中國廠商簽署許可協(xié)議。廠商們的擔憂集中在三方面:
其一,競爭格局惡化。博通以激進并購和成本控制著稱,若其掌控高通,可能改變高通現(xiàn)有的芯片供應策略和定價體系,削弱下游廠商的議價空間。
其二,專利授權模式不確定性。高通獨有的“芯片+專利”商業(yè)模式若被博通調整,中國廠商面臨的專利許可條件可能生變,增加合規(guī)成本與經(jīng)營風險。
其三,供應鏈穩(wěn)定性。博通收購后可能對高通產(chǎn)品線進行剝離或重組,影響5G芯片的持續(xù)供應和技術支持,進而波及國產(chǎn)手機的研發(fā)節(jié)奏。
基于上述考量,中國手機廠商通過行業(yè)協(xié)會、產(chǎn)業(yè)鏈聯(lián)盟等渠道表達反對意見,形成罕見的“抱團”態(tài)勢。這種行為并非簡單的商業(yè)聯(lián)盟,而是下游客戶對上游過度集中的一種防御性反應。
三、“天源博通”背后的產(chǎn)業(yè)深意
“天源博通”一詞在此語境中,更多指向博通收購案所引發(fā)的產(chǎn)業(yè)鏈連鎖反應——從天源等上游元器件供應商,到博通、高通等芯片設計巨頭,再到中國手機終端廠商,整條鏈條都面臨權力再分配。中國廠商的反對,實質是在全球半導體產(chǎn)業(yè)集中度不斷提升的背景下,下游用戶對供應鏈安全和議價能力的集體保衛(wèi)。
值得注意的是,這一事件也促使中國產(chǎn)業(yè)界反思對單一芯片供應商的依賴。此后數(shù)年,國產(chǎn)手機廠商加速與聯(lián)發(fā)科、紫光展銳等廠商合作,推進芯片多元化布局,同時在自研芯片領域持續(xù)投入。
四、結局與啟示
2018年3月,美國總統(tǒng)特朗普簽發(fā)行政命令,以國家安全為由阻止博通收購高通,這場歷時數(shù)月的收購戰(zhàn)最終落幕。中國手機廠商的反對聲音雖非決定性因素,但作為全球最大手機市場的下游力量,其立場為監(jiān)管機構提供了重要的產(chǎn)業(yè)視角。
回顧“天源博通”事件,可以得出三點啟示:其一,半導體產(chǎn)業(yè)的并購審查已不單純是商業(yè)問題,而是涉及國家安全、產(chǎn)業(yè)鏈安全的綜合博弈;其二,下游客戶的集體聲音正成為反壟斷與產(chǎn)業(yè)政策制定中不可忽視的力量;其三,對中國手機產(chǎn)業(yè)而言,供應鏈多元化和核心技術自主可控,始終是應對外部不確定性的根本之策。
這場“抱團”反對雖已過去多年,但其揭示的產(chǎn)業(yè)鏈權力博弈邏輯,在5G向6G演進、AI芯片競爭加劇的今天,依然具有深刻的參考價值。
如若轉載,請注明出處:http://m.v274bgkl.cn/product/12.html
更新時間:2026-11-09 05:22:51