OpenAI攜手博通自研芯片 英偉達的“獨寵”時代落幕?
OpenAI官宣與博通(Broadcom)達成戰略合作,將共同設計并開發定制化AI芯片。這一消息在科技圈引發震動——長期以來,英偉達幾乎是AI訓練芯片的代名詞,而OpenAI作為大模型領域的領頭羊,一直是英偉達GPU的最大買家之一。此次聯手博通,是否意味著英偉達的“獨寵”地位開始松動?自研芯片的浪潮又將如何重塑AI產業格局?
為什么是博通?
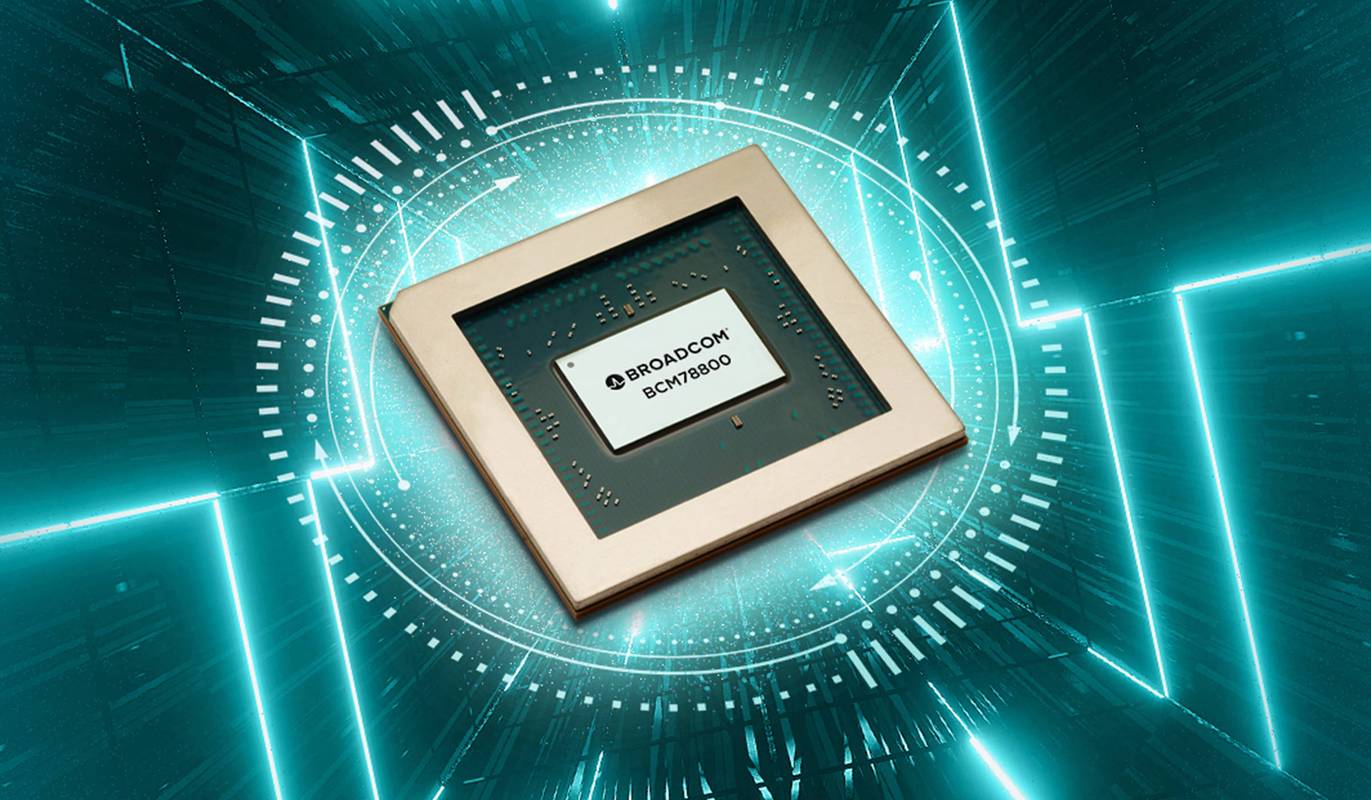
OpenAI選擇博通并非偶然。博通在定制化芯片(ASIC)領域擁有深厚積累,尤其在網絡通信芯片和人工智能加速器設計上經驗豐富。此前,博通已為谷歌TPU團隊提供關鍵技術支持,其硅光子和高帶寬內存(HBM)相關技術也能滿足大模型訓練對數據傳輸的嚴苛要求。更重要的是,博通提供從設計到制造的完整turnkey方案,且不直接與客戶競爭——這與英偉達既賣芯片又賣系統的模式形成鮮明對比。
對OpenAI而言,自研芯片的核心訴求在于降低對英偉達的依賴、控制成本并優化軟硬件協同。據估算,OpenAI每年在英偉達GPU上的支出高達數十億美元,而定制芯片有望將推理成本降低30%-50%。OpenAI可以針對自身模型架構(如Transformer的變體)設計專用指令集,進一步提升能效比。
英偉達的護城河還牢固嗎?
短期內,英偉達的地位難以被撼動。其CUDA生態已沉淀十余年,擁有數百萬開發者和成熟的工具鏈,遷移成本極高。H100/H200等產品在算力、顯存帶寬和互聯技術上仍領先業界。博通協助開發的定制芯片主要面向推理和特定訓練場景,通用性遠不及GPU。
長期來看,大客戶自研芯片的趨勢正在加速。谷歌TPU已迭代至第五代,亞馬遜Trainium和Inferentia芯片批量部署,Meta也在測試自研AI芯片。OpenAI的加入進一步驗證了“垂直整合”的可行性——當AI模型規模足夠大、場景足夠聚焦時,專用芯片的性價比優勢將壓倒通用GPU。
產業鏈影響:從“一超多強”到“百花齊放”
OpenAI與博通的合作可能引發連鎖反應。一方面,博通、Marvell等定制芯片設計服務商將迎來更多訂單;另一方面,臺積電的先進封裝產能(如CoWoS)可能進一步緊張。對于英偉達,其增長邏輯需從“賣更多GPU”轉向“賣更貴的系統”(如DGX SuperPOD)和軟件服務(如AI Enterprise)。
值得關注的是,OpenAI并未完全棄用英偉達。Sam Altman曾公開表示“英偉達的芯片無可替代”,此次合作更可能是“兩條腿走路”——通用訓練依賴GPU,推理和特定任務走定制ASIC。這種混合架構或將成為頭部AI公司的標配。
##
“不獨寵英偉達”并非唱衰,而是AI產業走向成熟的必然。當大模型從實驗室競賽轉入規模化商用,成本、能效和供應鏈安全將成為比峰值算力更重要的考量。OpenAI與博通的聯手,既是對英偉達定價權的一次試探,也是對定制芯片路線的加注。至于英偉達能否守住王座,取決于它能否將CUDA的生態壁壘延伸到AI工廠時代。但可以確定的是,AI芯片的“大一統”時代已經結束,多元競合的新格局正在到來。
如若轉載,請注明出處:http://m.v274bgkl.cn/product/37.html
更新時間:2026-11-09 06:34:52